২০২৪ সালের অস্থিরতার তুলনায় ইস্পাত বাজারের জন্য ২০২৫ সালটি ছিল তুলনামূলকভাবে স্থিতিশীল একটি বছর। সরকারি ভর্তুকির কারণে উৎপাদন খাতে ভোগ বৃদ্ধি পাওয়ায়, ইস্পাত কারখানা এবং বিশেষায়িত ইস্পাত থেকে সরাসরি সরবরাহের অনুপাত বৃদ্ধি পায়, যার ফলস্বরূপ সাধারণ ইস্পাতের সরবরাহ হ্রাস পায়। বছরের বেশিরভাগ সময় জুড়ে বাজারের মজুদ স্বাভাবিক স্তরের নিচে থাকায় মজুদের চাপ সহনীয় পর্যায়ে ছিল।.
১. ২০২৫ বাজার পর্যালোচনা: মূল্য, মজুদ এবং লাভজনকতা
১. মূল্যের প্রবণতা ও ওঠানামা
গত দুই বছরের মূল্য প্রবণতা পর্যালোচনা করলে দেখা যায়, বাজার ধারাবাহিকভাবে একটি তিন-পর্যায়ের ধারা অনুসরণ করেছে: দীর্ঘস্থায়ী পতন, পুনরুদ্ধার এবং সীমিত পরিসরের ওঠানামা। কোনো বছরেই শক্তিশালী সূচনা বা চিরাচরিত “সোনালী মার্চ ও রূপালী এপ্রিল”-এর মতো শীর্ষবিন্দু দেখা যায়নি।.
- ২০২৪ সালের গতিপথ: বছরের শুরু থেকে সেপ্টেম্বর পর্যন্ত দাম ক্রমাগত কমতে থাকে (মোট ১,১৫০ ইউয়ান/টন হ্রাস)। এরপর সেপ্টেম্বরের শেষে একটি তীব্র ও স্বল্পস্থায়ী পুনরুদ্ধার ঘটে (মাত্র এক সপ্তাহে +৭৪০ ইউয়ান/টন), এবং তারপর শেষ দুই মাস ধরে তা আবার একটি সংকীর্ণ ওঠানামার পরিসরে নেমে আসে।.
- ২০২৫ সালের গতিপথ: জানুয়ারি থেকে জুন পর্যন্ত দাম কমেছিল (মোট হ্রাস ছিল তুলনামূলকভাবে কম, প্রতি টনে ৫৯০ ইউয়ান)। জুলাই মাস জুড়ে একটি স্থিতিশীল পুনরুদ্ধার অব্যাহত ছিল (+৩৩০ ইউয়ান/টন), এবং আগস্টের পর থেকে তা একটি অত্যন্ত সংকীর্ণ ওঠানামার পরিসরে প্রবেশ করে, যা শেষ পাঁচ মাস ধরে প্রতি টনে ১০০ ইউয়ানের একটি সীমিত সীমার মধ্যে ঘোরাফেরা করেছে।.
বছরের প্রথমার্ধে ক্রমাগত পতনের কারণে সামগ্রিক মূল্যস্তর নিম্নমুখী হয়েছে। গড় মূল্য ২০২৪ সালে ৪,২৬১ ইউয়ান/টন থেকে কমে ২০২৫ সালে ৩,৯৪৮ ইউয়ান/টনে নেমে এসেছে, যা প্রায় ৭১TP3T হ্রাস।.
২. কোল্ড-রোল্ড বনাম গ্যালভানাইজড ফাঁক
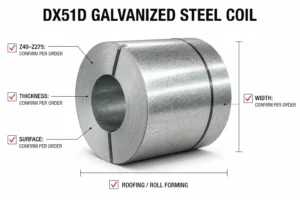
যদিও কোল্ড-রোল্ড এবং গ্যালভানাইজড স্টিলের কয়েল যদিও দাম সামঞ্জস্যপূর্ণ ছিল, উভয়ের মধ্যে দামের পার্থক্য একটি অস্বাভাবিক অবস্থায় প্রবেশ করে। ঐতিহাসিকভাবে স্বাভাবিক দামের পার্থক্য প্রতি টনে প্রায় ৩০০ ইউয়ান। তবে, ২০২৫ সালে সর্বোচ্চ ব্যবধান ছিল মাত্র ২০০ ইউয়ান/টন, যা সর্বনিম্ন -১৫০ ইউয়ান/টন পর্যন্ত নেমে গিয়েছিল। মে মাস পর্যন্ত দামের পার্থক্য ঋণাত্মক ছিল এবং পুরো বছরের জন্য এর গড় ছিল মাত্র ২৮ ইউয়ান/টন।.
এই বছর কোল্ড-রোল্ড স্টিল, গ্যালভানাইজড স্টিলের তুলনায় উল্লেখযোগ্যভাবে ভালো ফল করেছে। এর মূল কারণ ছিল মোটরগাড়ি খাতের ব্যাপক প্রসার—বিশেষ করে নিউ এনার্জি ভেহিকল (NEV), যা প্রচলিত গ্যাসোলিন চালিত গাড়ির বিক্রিকে ছাড়িয়ে গেছে—এবং এর বিপরীতে ছিল গৃহস্থালী সরঞ্জাম শিল্পের মন্থর গতি। একই সাথে, নতুন উৎপাদিত গ্যালভানাইজড স্টিল কয়েলের একটি বড় অংশ কম দামে মধ্য চীনের বাজারে প্রবেশ করে, যা প্রচলিত কাঁচামালের মূল্যকে দমন করে এবং বর্তমান ব্যবধানকে কমিয়ে মাত্র ৪০ ইউয়ান/টনে নামিয়ে আনে।.
| বাজার মেট্রিক (মধ্য চীন) | ২০২৪ সালের তথ্য | ২০২৫ সালের তথ্য | পার্থক্য / বাজার নোট |
|---|---|---|---|
| গড় মূল্য স্তর | ৪,২৬১ ইউয়ান/টন | ৩,৯৪৮ ইউয়ান/টন | -৩১৩ ইউয়ান/টন (~৭১টিপি৩টি হ্রাস) |
| সর্বোচ্চ মূল্যের ওঠানামা | ১,১৫০ ইউয়ান/টন | ৫৯০ ইউয়ান/টন | অস্থিরতা প্রায় অর্ধেক কমেছে |
| সর্বোচ্চ সামাজিক তালিকা | ২৫,০০০ টন | ১৬,৬০০ টন | -33.6% (বাজারের চাপ কম) |
| বার্ষিক গড় মজুদ | ১৪,১০০ টন | ১২,১০০ টন | -14.2% টেকসই হ্রাস |
| CR বনাম Galv মূল্যের পার্থক্য | ~৩০০ ইউয়ান/টন (স্বাভাবিক) | ২৮ ইউয়ান/টন (গড়) | ২০২৫ সালের শুরুতে তা কমে প্রতি টন -১৫০ ইউয়ানে নেমে এসেছিল। |
৩. মজুদ কাঠামো এবং ব্যবসায়ীর লাভজনকতা
Social inventory of কোল্ড-রোল্ড স্টিল কয়েল in Central China peaked early in both years but remained notably lower in 2025. This low inventory pressure was partially due to major mills, like “L Steel Mill,” gradually reducing their general-purpose cold-rolled supply to the region (dropping monthly agency volumes from 2,000 tons down to 1,200 tons). Actual market arrivals hovered between just 2,000 to 3,000 tons per month.
তবে, মূল্য নির্ধারণে ইস্পাত কারখানাগুলোই প্রাধান্য বজায় রেখেছিল। বিগত ১২ মাসে, কারখানাগুলো ৭ মাস ধরে বাজারের চেয়ে বেশি দামে পণ্য বিক্রি করেছে। বছরজুড়ে, কারখানাগুলো প্রতি টনে ক্রয়মূল্য ৩২০ ইউয়ান কমিয়েছে, যেখানে বাজারে বিক্রয়মূল্য প্রতি টনে ৩৮১ ইউয়ানের একটি বৃহত্তর ক্রমবর্ধমান হ্রাস দেখা গেছে। ফলস্বরূপ, ব্যবসায়ীরা কাঁচা কয়েল বিক্রি করার সময় প্রায়শই লোকসানে পড়তেন এবং লাভজনকতা বজায় রাখার জন্য প্রক্রিয়াকরণ ও মূল্য সংযোজন পরিষেবার উপর নির্ভর করতে বাধ্য হতেন।.
২. ২০২৬ সালের বাজার পূর্বাভাস
১. সরবরাহ গতিবিদ্যা: একটি পরিবর্তনশীল প্রেক্ষাপট
সরবরাহ কাঠামোতে একটি ব্যাপক পরিবর্তন আসছে। গ্যালভানাইজড খাতে, বাজারটি ইতিমধ্যেই বাওস্টিল চিংশান, শানলি, গুওচেং, পানহুয়া এবং শেনলং-এর মতো ব্র্যান্ড দ্বারা পরিপূর্ণ ছিল। সম্প্রতি হুনান চেংইউ রিসোর্সেস-এর (যারা মাসিক ৩০,০০০-৩৫,০০০ টন উৎপাদন করে, যার এক-তৃতীয়াংশের বেশি মধ্য চীনে পাঠানো হয়) প্রবেশের ফলে মূল্য প্রতিযোগিতা আরও তীব্র হয়েছে। তাদের এই উল্লেখযোগ্য মূল্য সুবিধা প্রতিষ্ঠিত ব্র্যান্ডগুলোর বাজার অংশ সক্রিয়ভাবে হ্রাস করেছে।.
কোল্ড-রোল্ড খাতে, হুনান চেংইউ ২০২৫ সালের ডিসেম্বরে নতুন উৎপাদন শুরু করেছে, যার পরিকল্পিত মাসিক উৎপাদন ১৫,০০০ টন। যদিও উহানের বাজারে কম দামের কারণে এই সরবরাহ আপাতত প্রধানত চাংশা এবং নানচাং-এ স্থানান্তরিত হয়েছে, আশা করা হচ্ছে যে তাদের আগ্রাসী মূল্য নির্ধারণ কৌশল ২০২৬ সাল জুড়ে কোল্ড-রোল্ড সরবরাহের কাঠামোতে উল্লেখযোগ্য পরিবর্তন আনবে।.
২. চাহিদা ও নীতিগত সমর্থন
বর্তমানে, মধ্য চীনের প্রধান ইস্পাত কারখানাগুলো শীতকালীন মজুতকরণের জন্য কোনো প্রাসঙ্গিক নীতি জারি করেনি। যেহেতু কোল্ড-রোল্ড থিন প্লেটের চাহিদা ঋতু দ্বারা তেমন প্রভাবিত হয় না, তাই ব্যবসায়ী ও ব্যবহারকারীরা শীতকালীন মজুত গড়ে তোলার তেমন আগ্রহ দেখাচ্ছেন না।.
তবে, সামষ্টিক অর্থনৈতিক নীতির সমর্থন অত্যন্ত শক্তিশালী রয়েছে। ২০২৫ সালে জাতীয় ভর্তুকি তহবিল থেকে ৩০০ বিলিয়ন ইউয়ান যোগান দেওয়া হয়েছে, যা উৎপাদন খাতের ভোগকে ব্যাপকভাবে চালিত করেছে। ২০২৬ সালে জাতীয় ভর্তুকি তহবিল আরও বাড়ার কথা থাকায়, কোল্ড-রোল্ড এবং গ্যালভানাইজড উভয় প্রকার স্টিল কয়েলের উৎপাদন চাহিদা উদ্দীপিত হতে থাকবে।.
সারসংক্ষেপ: যদিও সরকারি নীতিমালা সফলভাবে ভিত্তিগত চাহিদা বাড়াতে সক্ষম হয়েছে, একই সাথে ইস্পাত কারখানাগুলোর রূপান্তর এবং বিশাল নতুন উৎপাদন লাইন চালুর ফলে এক অন্তর্নিহিত অতিরিক্ত সরবরাহের পরিস্থিতি তৈরি হয়েছে। ২০২৬ সাল নাগাদ ক্রেতারা প্রচুর পরিমাণে সরবরাহ আশা করতে পারেন, কিন্তু সরবরাহকারীদের ক্রমবর্ধমান তীব্র মূল্য প্রতিযোগিতার জন্য প্রস্তুত থাকতে হবে।.