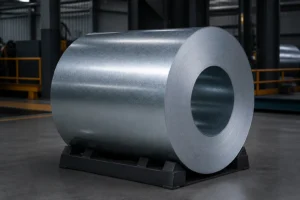
Harga gulungan keluli tidak pernah statik. Bagi pengurus perolehan, pembuat, dan pembeli borong, memahami apa yang menggerakkan pasaran adalah perbezaan antara membeli pada masa yang tepat dan membayar berlebihan beribu-ribu dolar setiap kontena. Menjelang pertengahan 2026, harga gegelung berkanvas panas (HRC) berada sekitar $947 setiap tan — meningkat berbanding ketidakstabilan pada akhir 2025 tetapi jauh di bawah paras tertinggi yang menyusuli kenaikan tarif Seksyen 232. Di sebalik angka itu terdapat rangkaian kuasa yang saling berkaitan: kos bahan mentah, ketidakseimbangan bekalan dan permintaan global, perubahan dasar perdagangan, perbelanjaan tenaga, dan beban yang semakin meningkat daripada keperluan dekarbonisasi. Artikel ini menerangkan setiap faktor ini dan maksudnya bagi pembeli keluli yang merancang kitaran perolehan mereka yang seterusnya.
1. Bahan Mentah: Bijih Besi, Arang Batu, dan Sisa Logam Tetapkan Harga Pangkalan
Penentuan harga gegelung keluli bermula dengan bahan yang dimasukkan ke dalam tanur. Bijih besi dan arang batu kok adalah dua kos input terbesar bagi pengeluaran tanur peleburan, dan kedua-duanya telah meningkat. Harga bijih besi meningkat kira-kira 12% bulan ke bulan pada awal 2026, melepasi $112 setiap metrik tan. Arang keras kokas premium berada sekitar 36% lebih tinggi berbanding setahun lalu. Kenaikan ini tidak serta-merta menjejaskan harga gegelung — kilang biasanya menyimpan inventori bahan mentah selama 30 hingga 60 hari — tetapi tekanan kos input yang berterusan tidak dapat dielakkan akan menjejaskan harga produk siap.
Pasaran besi buruk memainkan peranan selari, terutamanya bagi pengeluar tanur busur elektrik (EAF) yang kini menyumbang bahagian yang semakin meningkat dalam pengeluaran gegelung global. Apabila bekalan besi buruk terhad, kilang EAF membayar lebih untuk bahan mentah dan menaikkan kos tersebut. Apabila bekalan sisa besi mengalir dengan bebas — seperti yang lazimnya berlaku semasa tempoh aktiviti pembuatan yang tinggi yang menghasilkan lebih banyak sisa industri — ia berfungsi sebagai daya penstabil harga gegelung.
Kos tenaga adalah input ketiga yang kadang-kadang diabaikan oleh pembeli. Pembuatan keluli memerlukan banyak tenaga. Harga elektrik dan gas asli secara langsung mempengaruhi kos operasi kilang gilingan. Di rantau di mana harga tenaga telah meningkat mendadak — contohnya di beberapa bahagian Eropah susulan kejutan tenaga beberapa tahun kebelakangan ini — kilang menghadapi kos pengeluaran yang lebih tinggi secara struktur yang menjadikan gegelung mereka kurang berdaya saing di pasaran global. Sebaliknya, rantau yang mempunyai akses kepada tenaga murah, termasuk sebahagian Asia dan Timur Tengah, mengekalkan kelebihan harga yang terserlah dalam tawaran eksport mereka.
2. Bekalan dan Permintaan: Enjin Pertumbuhan 3.7%
Permintaan keluli global meningkat kira-kira 3.7% tahun ke tahun, didorong oleh tiga sektor pengguna utama. Sektor pembinaan menyumbang kira-kira 30% daripada permintaan gegelung keluli, disokong oleh perbelanjaan infrastruktur dan urbanisasi — terutamanya di Asia Pasifik dan Amerika Latin. Sektor automotif mewakili kira-kira 35% permintaan, dengan pengeluar kereta Amerika Utara beroperasi pada kapasiti tinggi dan pengeluaran kenderaan elektrik memerlukan gred keluli kekuatan tinggi yang khusus. Mesin perindustrian dan infrastruktur tenaga — termasuk projek tenaga boleh diperbaharui yang menggunakan jumlah tan keluli struktur dan elektrik yang besar — membentuk bahagian selebihnya.
Pada sisi penawaran, keadaan lebih terhad daripada yang disarankan oleh angka permintaan. Beberapa kilang mengurangkan ketersediaan pasaran spot pada tahun 2026, sama ada melalui gangguan penyelenggaraan yang dirancang, sekatan pengeluaran berkaitan tenaga, atau pemberhentian kapasiti kos tinggi yang tidak dapat bersaing pada margin semasa. Keputusannya: paras inventori kekal rendah berbanding permintaan, yang secara sejarah menyokong harga yang lebih tinggi. Apabila pembeli tidak dapat mencari bahan dalam masa singkat, kilang memperoleh kelebihan dalam penetapan harga.
China kekal sebagai kad liar. Sebagai pengeluar dan pengguna keluli terbesar di dunia, kadar penggunaan kilang dan jumlah eksport China memberi kesan yang besar terhadap penetapan harga global. Apabila permintaan domestik China merosot, kilang-kilang di sana mengeksport dengan lebih agresif, menekan harga global. Apabila permintaan dalaman China menguat atau kerajaan mengenakan sekatan pengeluaran atas sebab alam sekitar — seperti yang berlaku semasa beberapa musim pemanasan musim sejuk — bekalan global menjadi terhad dan harga meningkat.
3. Dasar Perdagangan: Tarif, Cukai, dan Kesan Seksyen 232
Dasar perdagangan telah menjadi salah satu penentu tunggal terbesar bagi harga gegelung keluli serantau. Pemulihan dan penggandaan tarif Seksyen 232 daripada 25% kepada 50% pada 4 Jun 2025 secara mendasar telah mengubah pasaran keluli AS. Sebelum Seksyen 232, HRC diniagakan dalam julat $560–620 setiap tan. Selepas peningkatan tarif, harga meningkat ke paras $946 setiap tan — satu pergeseran struktur, bukan lonjakan sementara. Dengan import secara efektif dikeluarkan daripada pasaran, kilang dalam negara memperoleh kuasa penetapan harga yang ketara, tetapi dasar itu juga telah mencipta ketegangan bekalan. Jumlah import HRC AS merosot daripada kira-kira 502,780 tan metrik pada awal 2025 kepada hanya 215,027 tan dalam tempoh yang sama pada 2026 — penurunan sebanyak 57%. Di Amerika Latin, reformasi tarif keluli Colombia di bawah Dekri 0264 telah memperkenalkan peralihan dasar yang serupa, dengan duti 35% ke atas produk keluli bukan plat yang sudah mengubah strategi perolehan serantau.
Tindakan anti-dumping menambah satu lagi lapisan kerumitan. EU telah memulakan siasatan atau mengenakan duti ke atas import gegelung keluli dari India, Jepun, Turki, Vietnam, dan Taiwan. Jabatan Perdagangan AS mengenakan duti anti-dumping setinggi 178.89% ke atas beberapa pengeksport. Tindakan ini memecahbelahkan pasaran global: gegelung yang boleh dijual secara kompetitif di satu rantau mungkin dikenakan duti yang melebihi had di rantau lain, mengalihkan aliran perdagangan dan mencipta lebihan atau kekurangan bekalan secara tempatan.
Cabaran undang-undang sedang berlangsung — Vietnam dan Brazil telah membantah penetapan duti AS — dan keputusannya boleh mengubah akses pasaran bagi jumlah keluli yang ketara. Pembeli yang mendapatkan bekalan dari rantau yang sedang disiasat secara aktif perlu mengambil kira kemungkinan perubahan duti dalam andaian penetapan harga mereka.

4. Kos Pengeluaran: Automasi, Tenaga Kerja, dan Faktor AI
Kos operasi kilang sedang dibentuk semula oleh teknologi dalam kedua-dua arah. Di satu pihak, automasi dan kawalan proses berpandu AI mengurangkan kecacatan dan masa henti. ArcelorMittal melaporkan pengurangan kecacatan sebanyak 15% melalui pelaksanaan AI. Sistem penyelenggaraan ramalan ThyssenKrupp mengurangkan masa henti tidak dirancang sebanyak 20%. Seorang pengeluar Eropah mendokumentasikan penjimatan tahunan sebanyak $5 juta hanya daripada pengoptimuman AI. Kenaikan kecekapan ini membantu kilang mengekalkan atau menurunkan harga dalam pasaran yang kompetitif.
Sebaliknya, kekurangan tenaga kerja mahir mendorong kenaikan upah di seluruh wilayah pengeluar keluli utama. Tenaga kerja yang membina industri ini sedang bersara, dan bakat pengganti sukar diperoleh — terutamanya bagi peranan yang memerlukan pengetahuan metalurgi dan kemahiran digital. Kos buruh ini bersifat struktur, bukan kitaran, dan menyumbang kepada peningkatan kos asas pengeluaran.
5. Spesifikasi Produk: Tidak Semua Pusingan Diperdagangkan pada Harga yang Sama
Harga gegelung keluli banyak bergantung kepada kandungannya. Gred memainkan peranan penting: gegelung keluli karbon Q195 dan Q235 diniagakan pada titik harga yang berbeza secara asas berbanding gegelung keluli tahan karat SS304 atau SS316. Gred kekuatan lebih tinggi yang membolehkan pembeli mengurangkan ketebalan bahan boleh mengenakan premium yang dibenarkan oleh penjimatan di hiliran yang dijana. Elemen aloi — kromium, nikel, molibdenum — meningkatkan ketahanan kakisan dan sifat mekanikal tetapi menambah kos yang secara langsung berkaitan dengan harga komoditi logam tersebut.
Pematuhan alam sekitar semakin menjadi faktor kos tersendiri. Mekanisme Pelarasan Sempadan Karbon EU (CBAM) mengenakan kos karbon ke atas keluli import berdasarkan pelepasan tersematnya. Kilang keluli yang menggunakan tanur peleburan berkuasa arang batu menghadapi caj CBAM lebih tinggi berbanding mereka yang menggunakan laluan EAF yang dikuasakan oleh tenaga boleh diperbaharui. “Besi hijau” — dihasilkan dengan pelepasan karbon yang lebih rendah — kini mendapat premium, walaupun premium itu mungkin mengecil apabila kaedah pengeluaran yang lebih bersih diperluas. Bagi pembeli di pasaran yang tertakluk kepada penentuan harga karbon, kos keseluruhan satu gegelung semakin termasuk jejak karbonnya.
Lanskap Harga Serantau
| Wilayah | Bahagian Pasaran | Tahap Harga | Pemacu Utama |
|---|---|---|---|
| Amerika Utara | 22% | Paling tinggi | Cukai Seksyen 232, permintaan automotif yang kukuh, bekalan domestik yang terhad |
| Asia Pasifik | 45% | Yang paling kompetitif | Pengeluaran tinggi, perindustrian pesat, harga eksport kompetitif dari China dan Asia Tenggara |
| Eropah | 20% | Julat sederhana | Asas pembuatan yang kukuh, kos karbon CBAM, sentimen pembeli yang berhati-hati |
Bagi pembeli yang mempunyai fleksibiliti untuk mendapatkan bekalan merentasi rantau, jurang harga antara Amerika Utara dan Asia Pasifik boleh melebihi 20–30% pada spesifikasi yang setara — walaupun tarif, kargo, dan masa penghantaran perlu diambil kira dalam pengiraan kos pendaratan.
Pandangan Pasaran: Netral Sehingga 2026, Pemulihan Dijangka pada 2027
Permintaan keluli global dijangka mencapai 1,773 juta tan, meningkat pada kira-kira 1.3%. Pasaran gegelung berkanvas panas khususnya dijangka meningkat daripada $198.67 bilion pada 2025 kepada $207.56 bilion pada 2026 — kadar pertumbuhan tahunan kompaun 4.5% — dan mencapai $244.3 bilion menjelang 2030 pada CAGR 4.2%. Ini adalah angka pertumbuhan sederhana dan mantap, bukan keadaan ledakan.
Prospek jangka pendek paling tepat digambarkan sebagai neutral. Bekalan berlebihan dari China dan kos yang berkaitan dengan peralihan hijau mengekang kenaikan harga yang mendadak, manakala pertumbuhan permintaan yang mantap dan bekalan terhad di pasaran yang dilindungi tarif mengelakkan kejatuhan. Kebanyakan penganalisis menjangkakan pemulihan yang lebih meluas akan bermula pada tahun 2027, dengan andaian keadaan ekonomi global kekal stabil dan pusingan semasa pelarasan dasar perdagangan dapat berfungsi dalam sistem. Sokongan harga sementara di AS dan EU daripada langkah proteksionis dijangka berterusan, tetapi ini hanyalah kesan serantau — penetapan harga global akan terus dipacu terutamanya oleh dinamik pengeluaran Asia.
Strategi Praktikal untuk Pembeli Keluli
Berdasarkan struktur pasaran semasa, pasukan perolehan mempunyai beberapa tuil untuk mengurus risiko harga gegelung:
1. Pengumpulan Strategik: Membina inventori apabila harga merudum — terutamanya semasa tempoh kekuatan eksport China atau kelembapan permintaan bermusim — boleh melindungi pembeli daripada lonjakan jangka pendek. Kuncinya ialah kos penyimpanan berbanding risiko harga: menyimpan inventori untuk 60–90 hari penggunaan biasanya menjimatkan kos apabila lengkung harga hadapan menunjukkan kenaikan sebanyak 5% atau lebih.
2. Kontrak Harga Bertingkat: Menjalankan rundingan kontrak yang dikaitkan dengan indeks keluli terbitan — seperti penilaian CRU atau Platts HRC — dengan penetapan semula suku tahunan atau separuh tahunan menyediakan ketelusan dan berkongsi risiko antara pembeli dan penjual. Kontrak harga tetap menawarkan kepastian belanjawan tetapi biasanya melibatkan premium untuk kilang yang menanggung risiko harga.
3. Pelbagai Pembekal: Bergantung pada satu kilang atau satu wilayah sahaja menjadikan kita terdedah kepada gangguan tempatan — sama ada disebabkan perubahan dasar perdagangan, gangguan pengeluaran, atau kesesakan logistik. Menjaga hubungan dengan kilang di sekurang-kurangnya dua wilayah memberikan lebih banyak pilihan, walaupun satu pembekal mengendalikan sebahagian besar volum.
4. Hedge Hadapan: Bagi pembeli yang menguruskan program perolehan berskala besar, kontrak niaga hadapan keluli di bursa termasuk CME dan LME menawarkan mekanisme untuk mengunci harga. Ini memerlukan kepakaran kewangan dan pengurusan margin tetapi boleh berkesan menghadkan kos input untuk projek yang sensitif dari segi bajet.
5. Pengoptimuman Spesifikasi: Working with mill technical teams to right-size specifications — selecting the appropriate grade, thickness tolerance, and coating specification for the actual application rather than over-specifying — can reduce per-ton costs without compromising performance. This is particularly relevant when alloy surcharges are elevated.
Conclusion
Steel coil pricing in 2026 is shaped by forces that range from the macroeconomic — trade policy, global demand growth, energy markets — to the highly specific: the alloy content of a particular grade, the carbon intensity of a particular mill, the anti-dumping status of a particular exporting country. For buyers, the most effective approach isn’t trying to time the market perfectly. It’s building a procurement strategy that works across market conditions: diversified suppliers, contracts structured to share risk, inventory levels that buffer against disruption, and specifications that match the application rather than exceed it. The mills that win in this environment are the ones that combine competitive pricing with supply reliability and technical support. The buyers that win are the ones that treat steel procurement as a strategic function, not a transactional one.