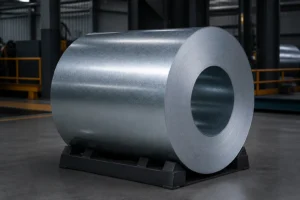
स्टील कॉइल की कीमतें कभी स्थिर नहीं होतीं। खरीद प्रबंधकों, फैब्रिकेटरों और थोक खरीदारों के लिए यह समझना कि बाजार को क्या प्रभावित करता है, सही समय पर खरीदने और प्रति कंटेनर हजारों डॉलर अधिक चुकाने के बीच का अंतर तय करता है। 2026 के मध्य तक, हॉट-रोल्ड कॉइल (HRC) की कीमतें लगभग $947 प्रति टन हैं — जो 2025 के अंत की अस्थिरता से अधिक हैं, लेकिन सेक्शन 232 टैरिफ वृद्धि के बाद देखी गई चरम ऊँचाइयों से काफी नीचे हैं। उस संख्या के पीछे परस्पर जुड़ी हुई ताकतों का एक जाल है: कच्चे माल की लागत, वैश्विक आपूर्ति-मांग में असंतुलन, व्यापार नीति में बदलाव, ऊर्जा व्यय, और डीकार्बोनाइज़ेशन आवश्यकताओं का बढ़ता भार। यह लेख इन प्रत्येक कारकों का विश्लेषण करता है और उन स्टील खरीदारों के लिए उनका क्या अर्थ है जो अपने अगले खरीद चक्र की योजना बना रहे हैं।.
1. कच्चा माल: लौह अयस्क, कोयला और स्क्रैप ने आधार भाव तय किया
स्टील कॉइल की कीमतें भट्टी में डाले जाने वाले पदार्थों से शुरू होती हैं। लोहा अयस्क और कोकिंग कोयला ब्लैस्ट फर्नेस उत्पादन की दो सबसे बड़ी इनपुट लागतें हैं, और दोनों की कीमतें बढ़ रही हैं। लोहा अयस्क की कीमतें 2026 की शुरुआत में महीने-दर-महीने लगभग 12% बढ़ीं, जो प्रति मीट्रिक टन $112 से अधिक हो गईं। प्रीमियम हार्ड कोकिंग कोयला एक साल पहले की तुलना में लगभग 36% अधिक है। ये वृद्धि तुरंत कॉइल की कीमतों पर असर नहीं डालतीं — मिलें आमतौर पर 30 से 60 दिनों का कच्चे माल का भंडार रखती हैं — लेकिन इनपुट लागत पर लगातार दबाव अंततः तैयार उत्पाद की कीमतों में दिखता है।.
स्क्रैप बाजार एक समानांतर भूमिका निभाता है, विशेष रूप से इलेक्ट्रिक आर्क फर्नेस (EAF) उत्पादकों के लिए, जो अब वैश्विक कॉइल उत्पादन में एक बढ़ता हुआ हिस्सा रखते हैं। जब स्क्रैप की आपूर्ति सीमित होती है, तो EAF मिलें कच्चे माल के लिए अधिक भुगतान करती हैं और उस लागत को आगे बढ़ा देती हैं। जब स्क्रैप की आपूर्ति स्वतंत्र रूप से होती है — जैसा कि उच्च विनिर्माण गतिविधि के दौरान होता है, जिससे अधिक औद्योगिक स्क्रैप उत्पन्न होता है — तो यह कॉइल की कीमतों पर एक संतुलनकारी शक्ति के रूप में कार्य करता है।.
ऊर्जा लागत तीसरा इनपुट है जिसे खरीदार कभी-कभी अनदेखा कर देते हैं। इस्पात निर्माण ऊर्जा-गहन प्रक्रिया है। बिजली और प्राकृतिक गैस की कीमतें सीधे रोलिंग मिल के परिचालन खर्चों को प्रभावित करती हैं। उन क्षेत्रों में जहाँ ऊर्जा की कीमतें बढ़ी हैं — उदाहरण के लिए हाल के वर्षों के ऊर्जा झटकों के बाद यूरोप के कुछ हिस्सों में — मिलों को संरचनात्मक रूप से उच्च उत्पादन लागत का सामना करना पड़ता है, जिससे उनकी कॉइल वैश्विक बाजार में कम प्रतिस्पर्धी हो जाती है। इसके विपरीत, सस्ती ऊर्जा तक पहुंच वाले क्षेत्र, जिनमें एशिया और मध्य पूर्व के कुछ हिस्से शामिल हैं, एक मूल्य निर्धारण लाभ बनाए रखते हैं जो उनके निर्यात प्रस्तावों में दिखाई देता है।.
2. आपूर्ति और मांग: 3.7% विकास इंजन
वैश्विक स्टील की मांग साल-दर-साल लगभग 3.7% की दर से बढ़ रही है, जो तीन प्रमुख उपभोक्ता क्षेत्रों से प्रेरित है। निर्माण क्षेत्र स्टील कॉइल की मांग का लगभग 30% हिस्सा है, जो बुनियादी ढांचे पर खर्च और शहरीकरण से प्रेरित है — विशेष रूप से एशिया प्रशांत और लैटिन अमेरिका में। ऑटोमोटिव क्षेत्र लगभग 35% की मांग का प्रतिनिधित्व करता है, जिसमें उत्तरी अमेरिकी वाहन निर्माता उच्च क्षमता पर काम कर रहे हैं और इलेक्ट्रिक वाहन उत्पादन के लिए विशेष उच्च-मजबूती वाले स्टील ग्रेड की आवश्यकता होती है। औद्योगिक मशीनरी और ऊर्जा अवसंरचना — जिसमें संरचनात्मक और विद्युत स्टील की बड़ी मात्रा में खपत करने वाले नवीकरणीय ऊर्जा परियोजनाएं शामिल हैं — शेष हिस्से का निर्माण करते हैं।.
आपूर्ति पक्ष पर, स्थिति मांग के आंकड़ों से कहीं अधिक तंग है। कई मिलों ने 2026 में स्पॉट मार्केट की उपलब्धता घटा दी है, या तो नियोजित रखरखाव के कारण, ऊर्जा-संबंधी उत्पादन कटौती से, या उच्च लागत वाली क्षमता को निष्क्रिय करके जो मौजूदा मार्जिन पर प्रतिस्पर्धा नहीं कर सकती थी। परिणाम: मांग की तुलना में इन्वेंटरी स्तर कम बने रहते हैं, जो ऐतिहासिक रूप से उच्च कीमतों का समर्थन करते हैं। जब खरीदार कम समय में सामग्री नहीं ढूंढ पाते, तो मिलों को मूल्य निर्धारण में बढ़त मिलती है।.
चीन एक अनिश्चित कारक बना हुआ है। दुनिया के सबसे बड़े स्टील उत्पादक और उपभोक्ता के रूप में, चीनी मिलों का उपयोग दर और निर्यात की मात्रा का वैश्विक मूल्य निर्धारण पर अत्यधिक प्रभाव पड़ता है। जब चीनी घरेलू मांग कमजोर होती है, तो वहां की मिलें अधिक आक्रामक रूप से निर्यात करती हैं, जिससे वैश्विक कीमतें गिर जाती हैं। जब चीनी मांग मजबूत होती है या सरकार पर्यावरणीय कारणों से उत्पादन में कटौती करती है — जैसा कि कई शीतकालीन हीटिंग सीज़न के दौरान हुआ — तो वैश्विक आपूर्ति में कमी आती है और कीमतें बढ़ जाती हैं।.
3. व्यापार नीति: शुल्क, कर्तव्य, और धारा 232 का प्रभाव
व्यापार नीति क्षेत्रीय स्टील कॉइल की कीमतों के निर्धारण में सबसे बड़े कारकों में से एक बन गई है। 4 जून, 2025 को धारा 232 के शुल्कों को 25% से बढ़ाकर 50% करने और फिर से लागू करने ने अमेरिकी स्टील बाजार की मूल रूप से पुनर्संरचना कर दी। धारा 232 से पहले, HRC की कीमतें प्रति टन $560–620 की सीमा में कारोबार करती थीं। टैरिफ वृद्धि के बाद, कीमतें प्रति टन $946 तक बढ़ गईं — यह एक संरचनात्मक बदलाव था, अस्थायी उछाल नहीं। आयात प्रभावी रूप से बाजार से बाहर हो जाने के कारण, घरेलू मिलों को पर्याप्त मूल्य निर्धारण शक्ति मिली, लेकिन इस नीति ने आपूर्ति में तंगी भी पैदा कर दी है। यूएस एचआरसी आयात की मात्रा 2025 की शुरुआत में लगभग 502,780 मीट्रिक टन से घटकर 2026 की समान अवधि में केवल 215,027 टन रह गई — यह 57% की गिरावट है। लैटिन अमेरिका में, कोलंबिया के स्टील टैरिफ सुधारों के तहत फैसला 0264 एक तुलनीय नीतिगत बदलाव पेश किया है, जिसमें गैर-फ्लैट स्टील उत्पादों पर 35% का शुल्क लगाया गया है, जो पहले से ही क्षेत्रीय खरीद रणनीतियों को नया आकार दे रहा है।.
एंटी-डंपिंग कार्रवाई एक और जटिलता की परत जोड़ती है। यूरोपीय संघ ने भारत, जापान, तुर्की, वियतनाम और ताइवान से स्टील कॉइल आयात पर जांच शुरू की है या शुल्क लगाए हैं। अमेरिकी वाणिज्य विभाग ने कुछ निर्यातकों पर 178.89% तक के एंटी-डंपिंग शुल्क लगाए। ये कदम वैश्विक बाजार को खंडित करते हैं: एक कॉइल जो एक क्षेत्र में प्रतिस्पर्धात्मक रूप से बेची जा सकती है, उसे दूसरे क्षेत्र में निषेधात्मक शुल्क का सामना करना पड़ सकता है, जिससे व्यापार प्रवाह पुनर्निर्देशित होते हैं और स्थानीय स्तर पर आपूर्ति में अधिशेष या कमी उत्पन्न होती है।.
कानूनी चुनौतियाँ जारी हैं — वियतनाम और ब्राज़ील ने अमेरिकी शुल्क निर्धारणों को चुनौती दी है — और इनके परिणाम स्टील की बड़ी मात्राओं के लिए बाजार तक पहुंच को बदल सकते हैं। सक्रिय व्यापार जांच के अधीन क्षेत्रों से खरीद करने वाले खरीदारों को अपनी मूल्य निर्धारण अनुमानों में संभावित शुल्क परिवर्तनों को शामिल करना चाहिए।.

4. उत्पादन लागत: स्वचालन, श्रम, और एआई कारक
तकनीक मिल संचालन लागत को दोनों दिशाओं में नया आकार दे रही है। एक ओर, स्वचालन और एआई-संचालित प्रक्रिया नियंत्रण दोषों और डाउनटाइम को कम कर रहे हैं। आर्सेलर मित्तल ने एआई कार्यान्वयन के माध्यम से दोषों में 15% की कमी की सूचना दी। थिसनक्रुप की पूर्वानुमानित रखरखाव प्रणालियों ने अनियोजित डाउनटाइम को 20% तक कम कर दिया। एक यूरोपीय उत्पादक ने केवल AI अनुकूलन से वार्षिक $5 मिलियन की बचत दर्ज की। ये दक्षता लाभ मिलों को प्रतिस्पर्धी बाजारों में कीमतें बनाए रखने या कम करने में मदद करते हैं।.
दूसरी ओर, कुशल श्रमिकों की कमी प्रमुख इस्पात-उत्पादक क्षेत्रों में मजदूरी को बढ़ा रही है। जिस कार्यबल ने इस उद्योग का निर्माण किया, वह सेवानिवृत्त हो रहा है, और प्रतिस्थापन के लिए प्रतिभा दुर्लभ है — विशेष रूप से उन भूमिकाओं के लिए जिनमें धातुशास्त्र का ज्ञान और डिजिटल कौशल दोनों आवश्यक हैं। ये श्रम लागतें चक्रीय नहीं, बल्कि संरचनात्मक हैं, और ये आधारभूत उत्पादन लागत को बढ़ाती हैं।.
5. उत्पाद विनिर्देश: सभी कॉइल्स की कीमत एक जैसी नहीं होती
स्टील कॉइल की कीमत काफी हद तक इस बात पर निर्भर करती है कि उसमें क्या है। ग्रेड मायने रखता है: Q195 और Q235 कार्बन स्टील कॉइल्स की कीमतें SS304 या SS316 स्टेनलेस कॉइल्स की कीमतों से मूल रूप से अलग होती हैं। उच्च-मजबूती वाले ग्रेड, जो खरीदारों को सामग्री की मोटाई कम करने की अनुमति देते हैं, प्रीमियम पर बेचे जा सकते हैं, जो उनके द्वारा सक्षम की गई बाद की बचत से उचित ठहराया जाता है। मिश्र धातु तत्व — क्रोमियम, निकल, मोलिब्डेनम — संक्षारण प्रतिरोध और यांत्रिक गुणों में सुधार करते हैं, लेकिन लागत बढ़ाते हैं जो सीधे तौर पर उन धातुओं की अपनी वस्तु मूल्यों से जुड़ी होती है।.
पर्यावरणीय अनुपालन अपने आप में एक लागत कारक बनता जा रहा है। यूरोपीय संघ का कार्बन बॉर्डर एडजस्टमेंट मैकेनिज्म (CBAM) आयातित स्टील पर उसके अंतर्निहित उत्सर्जन के आधार पर कार्बन लागत लगाता है। कोयला-चालित ब्लास्ट फर्नेस का उपयोग करने वाले मिलों को नवीकरणीय ऊर्जा से चलने वाले EAF मार्गों का उपयोग करने वालों की तुलना में उच्च CBAM शुल्क का सामना करना पड़ता है। “हरित इस्पात” — जिसका उत्पादन कम कार्बन उत्सर्जन के साथ होता है — वर्तमान में प्रीमियम पर बिकता है, हालांकि जैसे-जैसे स्वच्छ उत्पादन विधियाँ बढ़ेंगी, यह प्रीमियम कम हो सकता है। कार्बन मूल्य निर्धारण के अधीन बाज़ारों में खरीदारों के लिए, एक कॉइल की कुल लागत में इसके कार्बन पदचिह्न को शामिल किया जाना लगातार बढ़ रहा है।.
क्षेत्रीय मूल्य परिदृश्य
| क्षेत्र | बाज़ार हिस्सेदारी | मूल्य स्तर | मुख्य प्रेरक |
|---|---|---|---|
| उत्तरी अमेरिका | 22% | सबसे ऊँचा | धारा 232 शुल्क, मजबूत ऑटोमोटिव मांग, सीमित घरेलू आपूर्ति |
| एशिया प्रशांत | 45% | सबसे प्रतिस्पर्धी | उच्च उत्पादन, तीव्र औद्योगिकीकरण, चीन और दक्षिण पूर्व एशिया से प्रतिस्पर्धी निर्यात मूल्य |
| यूरोप | 20% | मध्यम श्रेणी | मजबूत विनिर्माण आधार, CBAM कार्बन लागत, सतर्क खरीदार भावना |
विभिन्न क्षेत्रों से सोर्स करने की लचीलता वाले खरीदारों के लिए, समान विनिर्देशों पर उत्तरी अमेरिका और एशिया प्रशांत के बीच मूल्य अंतर 20–30% से अधिक हो सकता है — हालांकि टैरिफ, माल ढुलाई और लीड टाइम को लैंडेड कॉस्ट की गणना में शामिल करना आवश्यक है।.
बाजार की स्थिति: 2026 तक तटस्थ, 2027 में सुधार की उम्मीद
वैश्विक इस्पात की मांग 1,773 मिलियन टन तक पहुंचने का अनुमान है, जो लगभग 1.3% की दर से बढ़ रही है। विशेष रूप से हॉट-रोल्ड कॉइल बाजार का पूर्वानुमान है कि यह 2025 में $198.67 बिलियन से बढ़कर 2026 में $207.56 बिलियन हो जाएगा — 4.5% की संयुक्त वार्षिक वृद्धि दर — और 2030 तक 4.2% की CAGR पर $244.3 बिलियन तक पहुंचने का अनुमान है। ये स्थिर, मध्यम वृद्धि के आँकड़े हैं, उछाल की स्थितियाँ नहीं।.
अल्पकालिक दृष्टिकोण को तटस्थ के रूप में सबसे अच्छी तरह वर्णित किया जा सकता है। चीनी अतिआपूर्ति और हरित संक्रमण से जुड़ी लागतें कीमतों में नाटकीय वृद्धि पर अंकुश रखती हैं, जबकि स्थिर मांग वृद्धि और शुल्क-संरक्षित बाजारों में सीमित आपूर्ति पतन को रोकती हैं। अधिकांश विश्लेषक यह मानते हैं कि 2027 में व्यापक सुधार स्थापित होगा, बशर्ते वैश्विक आर्थिक परिस्थितियाँ स्थिर रहें और व्यापार नीति समायोजनों का वर्तमान दौर प्रणाली में अपना काम कर ले। संरक्षणवादी उपायों से अमेरिका और यूरोपीय संघ में अस्थायी मूल्य समर्थन जारी रहने की संभावना है, लेकिन ये क्षेत्रीय प्रभाव हैं — वैश्विक मूल्य निर्धारण मुख्य रूप से एशियाई उत्पादन गतिशीलता द्वारा संचालित होता रहेगा।.
स्टील खरीदारों के लिए व्यावहारिक रणनीतियाँ
वर्तमान बाजार संरचना को देखते हुए, खरीद टीमों के पास कॉइल मूल्य जोखिम का प्रबंधन करने के लिए कई उपाय हैं:
1. रणनीतिक भंडारण: जब कीमतें गिरती हैं — विशेष रूप से चीनी निर्यात की मजबूती या मौसमी मांग में कमी के दौरान — तब इन्वेंटरी बनाना खरीदारों को अल्पकालिक उछाल से बचा सकता है। मुख्य बात भंडारण लागत और मूल्य जोखिम के बीच संतुलन है: जब फारवर्ड मूल्य वक्र 5% या उससे अधिक की वृद्धि का संकेत देता है, तो 60–90 दिनों की खपत के लिए इन्वेंटरी रखना आम तौर पर लागत-प्रभावी होता है।.
2. स्तरबद्ध मूल्य निर्धारण अनुबंध: प्रकाशित स्टील सूचकांक — जैसे CRU या Platts HRC मूल्यांकन — से जुड़े अनुबंधों पर त्रैमासिक या अर्धवार्षिक रीसेट के साथ बातचीत करने से पारदर्शिता आती है और खरीदार व विक्रेता के बीच जोखिम साझा होता है। स्थिर-मूल्य अनुबंध बजट में निश्चितता प्रदान करते हैं, लेकिन आमतौर पर मिल द्वारा मूल्य जोखिम लेने के लिए एक प्रीमियम शामिल होता है।.
3. आपूर्तिकर्ता विविधीकरण: एक ही मिल या एक ही क्षेत्र पर निर्भर रहने से स्थानीय व्यवधानों के प्रति कमजोरी पैदा होती है — चाहे वह व्यापार नीति में बदलाव हो, उत्पादन में रुकावट हो, या लॉजिस्टिक्स में अड़चनें हों। कम से कम दो क्षेत्रों में मिल्स के साथ संबंध बनाए रखना विकल्प प्रदान करता है, भले ही एक ही आपूर्तिकर्ता अधिकांश मात्रा संभालता हो।.
4. वायदा हेजिंग: बड़े पैमाने पर खरीद कार्यक्रमों का प्रबंधन करने वाले खरीदारों के लिए, CME और LME सहित एक्सचेंजों पर स्टील फ्यूचर्स कॉन्ट्रैक्ट्स कीमतों को लॉक करने का एक तंत्र प्रदान करते हैं। इसके लिए ट्रेजरी में विशेषज्ञता और मार्जिन प्रबंधन की आवश्यकता होती है, लेकिन यह बजट-संवेदनशील परियोजनाओं के लिए इनपुट लागतों को प्रभावी ढंग से सीमित कर सकता है।.
5. विनिर्देशन अनुकूलन: मिल तकनीकी टीमों के साथ मिलकर विनिर्देशों को सही आकार में लाना — वास्तविक अनुप्रयोग के लिए उपयुक्त ग्रेड, मोटाई सहिष्णुता और कोटिंग विनिर्देश का चयन करना, अति-विनिर्देशन के बजाय — प्रदर्शन से समझौता किए बिना प्रति टन लागत को कम कर सकता है। यह विशेष रूप से तब प्रासंगिक है जब मिश्र धातु अधिभार अधिक हों।.
निष्कर्ष
2026 में स्टील कॉइल की कीमतें उन ताकतों से आकार लेती हैं जो मैक्रोइकॉनॉमिक — व्यापार नीति, वैश्विक मांग वृद्धि, ऊर्जा बाजार — से लेकर अत्यंत विशिष्ट तक फैली हुई हैं: किसी विशेष ग्रेड की मिश्र धातु सामग्री, किसी विशेष मिल की कार्बन तीव्रता, किसी विशेष निर्यात करने वाले देश की एंटी-डंपिंग स्थिति। खरीदारों के लिए, सबसे प्रभावी तरीका बाज़ार का समय पूरी तरह से सही अनुमान लगाने की कोशिश करना नहीं है। यह एक ऐसी खरीद रणनीति बनाना है जो बाज़ार की सभी परिस्थितियों में काम करे: विविध आपूर्तिकर्ता, जोखिम साझा करने के लिए संरचित अनुबंध, व्यवधानों से बचाव के लिए पर्याप्त भंडार स्तर, और विनिर्देश जो अनुप्रयोग के अनुरूप हों, न कि उससे अधिक। इस माहौल में जो मिलें सफल होती हैं, वे वे हैं जो प्रतिस्पर्धी मूल्य निर्धारण को आपूर्ति विश्वसनीयता और तकनीकी सहायता के साथ जोड़ती हैं। जो खरीदार सफल होते हैं, वे वे हैं जो स्टील की खरीद को एक लेन-देन संबंधी कार्य के बजाय एक रणनीतिक कार्य मानते हैं।.